


Продажи растут в деньгах, покупатели экономят, а новые склады продолжают выходить на рынок. Как эти тенденции влияют на спрос, стоимость хранения и организацию поставок, обсудили участники Central Asia Warehouse Summit в Алматы. Собрали ключевые выводы и цифры, важные для торговли, производителей и фармацевтических компаний.
Рост цен, развитие электронной торговли и новые транспортные маршруты меняют требования к складской недвижимости. При этом увеличение продаж в деньгах не всегда означает, что товаров стали покупать больше, а строительство новых площадей не гарантирует их быстрой заполняемости. Эти вопросы стали одними из основных на Central Asia Warehouse Summit, который прошёл 15 октября 2026 года в Алматы.
Саммит, организованный IBC Global, собрал более 350 участников - представителей бизнеса, государственных структур, девелоперов, инвесторов, торговых и логистических компаний. Обсуждение охватило потребительский спрос, развитие транспортной инфраструктуры, финансирование проектов и ожидания участников складского рынка. Для ритейла, производителей и фармацевтических компаний эти темы связаны с практическими задачами: где хранить продукцию, как организовать поставки и какие расходы закладывать в планы развития.
Один из важных для складского бизнеса выводов прозвучал в выступлении Актолкын Балдаховой, коммерческого директора NielsenIQ Kazakhstan: продажи товаров повседневного спроса - FMCG - увеличились на 13% в денежном выражении при практически неизменном физическом объёме. Рост обеспечило повышение цен.
В представленном анализе сравниваются два последовательных 12-месячных периода. Приведенные показатели отражают скользящий год, а не итог всего 2026 года. Они относятся к охвату розничного аудита NielsenIQ и не должны автоматически переноситься на все каналы торговли.
Различия между товарными категориями существенны. Продажи напитков выросли на 16% в деньгах: цены увеличились на 15%, физический объем - примерно на 1%. В молочной категории денежный рост составил 12% при стабильных объемах.
В других сегментах повышение цен сопровождалось сокращением покупок. В кондитерской категории цены выросли на 20%, натуральные продажи снизились на 8%, а денежные увеличились на 10%. В категории товаров для ухода за домом рост цен на 27% сочетался со снижением объемов на 18%. В результате денежные продажи прибавили лишь 4%.
Детское питание показало снижение продаж на 1% в деньгах: при повышении цен на 16% натуральные объемы сократились на 15%. В категории личной гигиены и ухода денежный рост составил 2%, тогда как физические продажи уменьшились на 5%.
Для оценки потребности в складах это существенное различие. Выручка может расти, а количество товаров, которые необходимо перевезти, разместить и отгрузить, - оставаться прежним или сокращаться. Поэтому планирование мощностей требует анализа физических объемов и структуры ассортимента.
Среди казахстанцев отчетливо прослеживается тенденция к экономии.
В третьем квартале 2026 года 80% опрошенных жителей Казахстана сообщили, что принимают меры для сокращения повседневных расходов. В первом квартале таких ответов было 79%, во втором - 82%. Экономия остаётся устойчивой моделью поведения большинства участников исследования. При этом ответы отражают заявленные действия потребителей, а не измеренное сокращение их расходов.
Среди названных способов экономии лидируют сокращение трат на новую одежду - 67%, развлечения вне дома - 62% и питание вне дома - 61%.
Покупатели по-разному реагируют на скидки в разных категориях. Согласно презентации, наиболее высокая доля покупателей, ориентирующихся на промоакции, отмечена среди приобретающих средства для стирки и уборки, бумажную продукцию, средства женской гигиены и ухода за волосами.
Для поставщиков и логистических операторов это означает необходимость согласовывать запасы с календарем акций. Средние продажи за месяц могут скрывать заметные колебания спроса в отдельные дни и недели, а значит, нагрузку на комплектацию и отгрузку также важно учитывать заранее.
В выступлении NielsenIQ были приведены показатели доли электронной торговли в рознице - 14,3%, а также доли маркетплейсов внутри электронной торговли - 86%. По словам спикера, после быстрого роста в 2022–2024 годах динамика онлайн-канала стала более сдержанной. Однако внутри него продолжается перераспределение товарных категорий.
За последние три года уменьшилась доля телефонов и гаджетов, тогда как доли одежды и бытовой техники оставались относительно стабильными. Заметно усилились продовольственные категории. Одновременно потребители сохраняют разные предпочтения в зависимости от того, что именно приобретают.
Среди участников исследования, уже покупавших продукты онлайн, 90% предпочитают приобретать хлеб и свежую выпечку в обычных магазинах. Столько же выбирают этот канал для свежего мяса и птицы, 89% - для овощей и фруктов, 87% - для рыбы и морепродуктов. Для молочной продукции показатель составляет 83%.
В непродовольственных категориях разрыв между каналами значительно меньше. Для шампуней и кондиционеров физические магазины предпочитают 51% опрошенных, онлайн - 47%. Для средств стирки и уборки соотношение составляет 52% и 46%, для средств женской гигиены - 51% и 46%.
Для фармацевтической розницы интересны категории, представленные и в аптечном ассортименте. В средствах ухода за полостью рта онлайн выбирают 40% участников исследования, физические магазины - 58%. В категории витаминов и добавок показатели практически равны: 38% и 39% соответственно; ещё 23% не покупают эту категорию.
Эти результаты характеризуют предпочтения опрошенных, а не доли каналов в денежном обороте. Тем не менее они показывают значимость онлайн-продаж для товаров ухода, гигиены и добавок. При планировании поставок необходимо учитывать потребности как физических торговых точек, так и интернет-заказов.
Для складской логистики такое перераспределение означает изменение структуры заказов. Наряду с площадью хранения значение приобретают скорость комплектации, возможность работать с небольшими заказами и согласованность склада с доставкой. Рост продовольственного онлайн-сегмента усиливает внимание к срокам годности и условиям хранения.
Товары-лидеры
В представленном NielsenIQ рейтинге отдельных товарных позиций городского Казахстана первое место занимает Gorilla объёмом 450 мл. На эту позицию приходится 2% денежного оборота в рамках исследуемого FMCG-рынка, её продажи выросли на 18,6%.
Следом идут Coca-Cola Classic объёмом 1 л и 2 л с долями 1,4% и 1,3%. Денежные продажи литровой упаковки увеличились на 12,6%, двухлитровой - на 124,9%. Доля последней выросла на 0,64 процентного пункта.
Четвертое место занимает позиция Dizzy Energy объёмом 0,33 л с долей 0,9% и ростом денежных продаж на 15,1%. Пятое - Coca-Cola Classic объёмом 1,5 л: доля 0,8%, рост на 29,4%.
В десятку также вошли отдельные позиции L&M, Winston, Richmond, Maxi Чай и Gorilla Mango & Coconut. Таким образом, в представленном рейтинге преобладают напитки и табачная продукция. Это рейтинг конкретных товарных единиц, а не брендов или компаний в целом.
Для логистики важна детализация до конкретной упаковки. Даже внутри одного бренда динамика может значительно различаться. Планирование запасов только по суммарным продажам бренда не всегда позволяет правильно распределить места хранения и объёмы закупок. При этом рост денежных продаж отдельной позиции сам по себе ещё не показывает, насколько увеличилось количество проданных упаковок.
Как превратить географическое положение в работающую логистику
Развитие складов участники саммита связывали не только с потреблением в Алматы и Астане. Дополнительный спрос могут формировать промышленность, крупные инфраструктурные проекты, международные перевозки и региональная дистрибуция.
Ерхат Искалиев, член президиума союза транспортников Казахстана KAZLOGISTICS и основатель Клуба логистов Казахстана, обратил внимание на необходимость развивать склады в связи с транспортными коридорами и производственными центрами. Грузу нужны места для перегрузки, сортировки, временного хранения и последующего распределения.
Среди направлений, способных формировать такие потоки, он назвал нефтегазовый сектор, автопром и крупные стройки. Отдельно прозвучала тема региональных закупок и хранения фармацевтической продукции. Спикер также подчеркнул значение планирования логистической инфраструктуры городов: расположение складов должно учитывать транспортные связи и развитие агломераций.
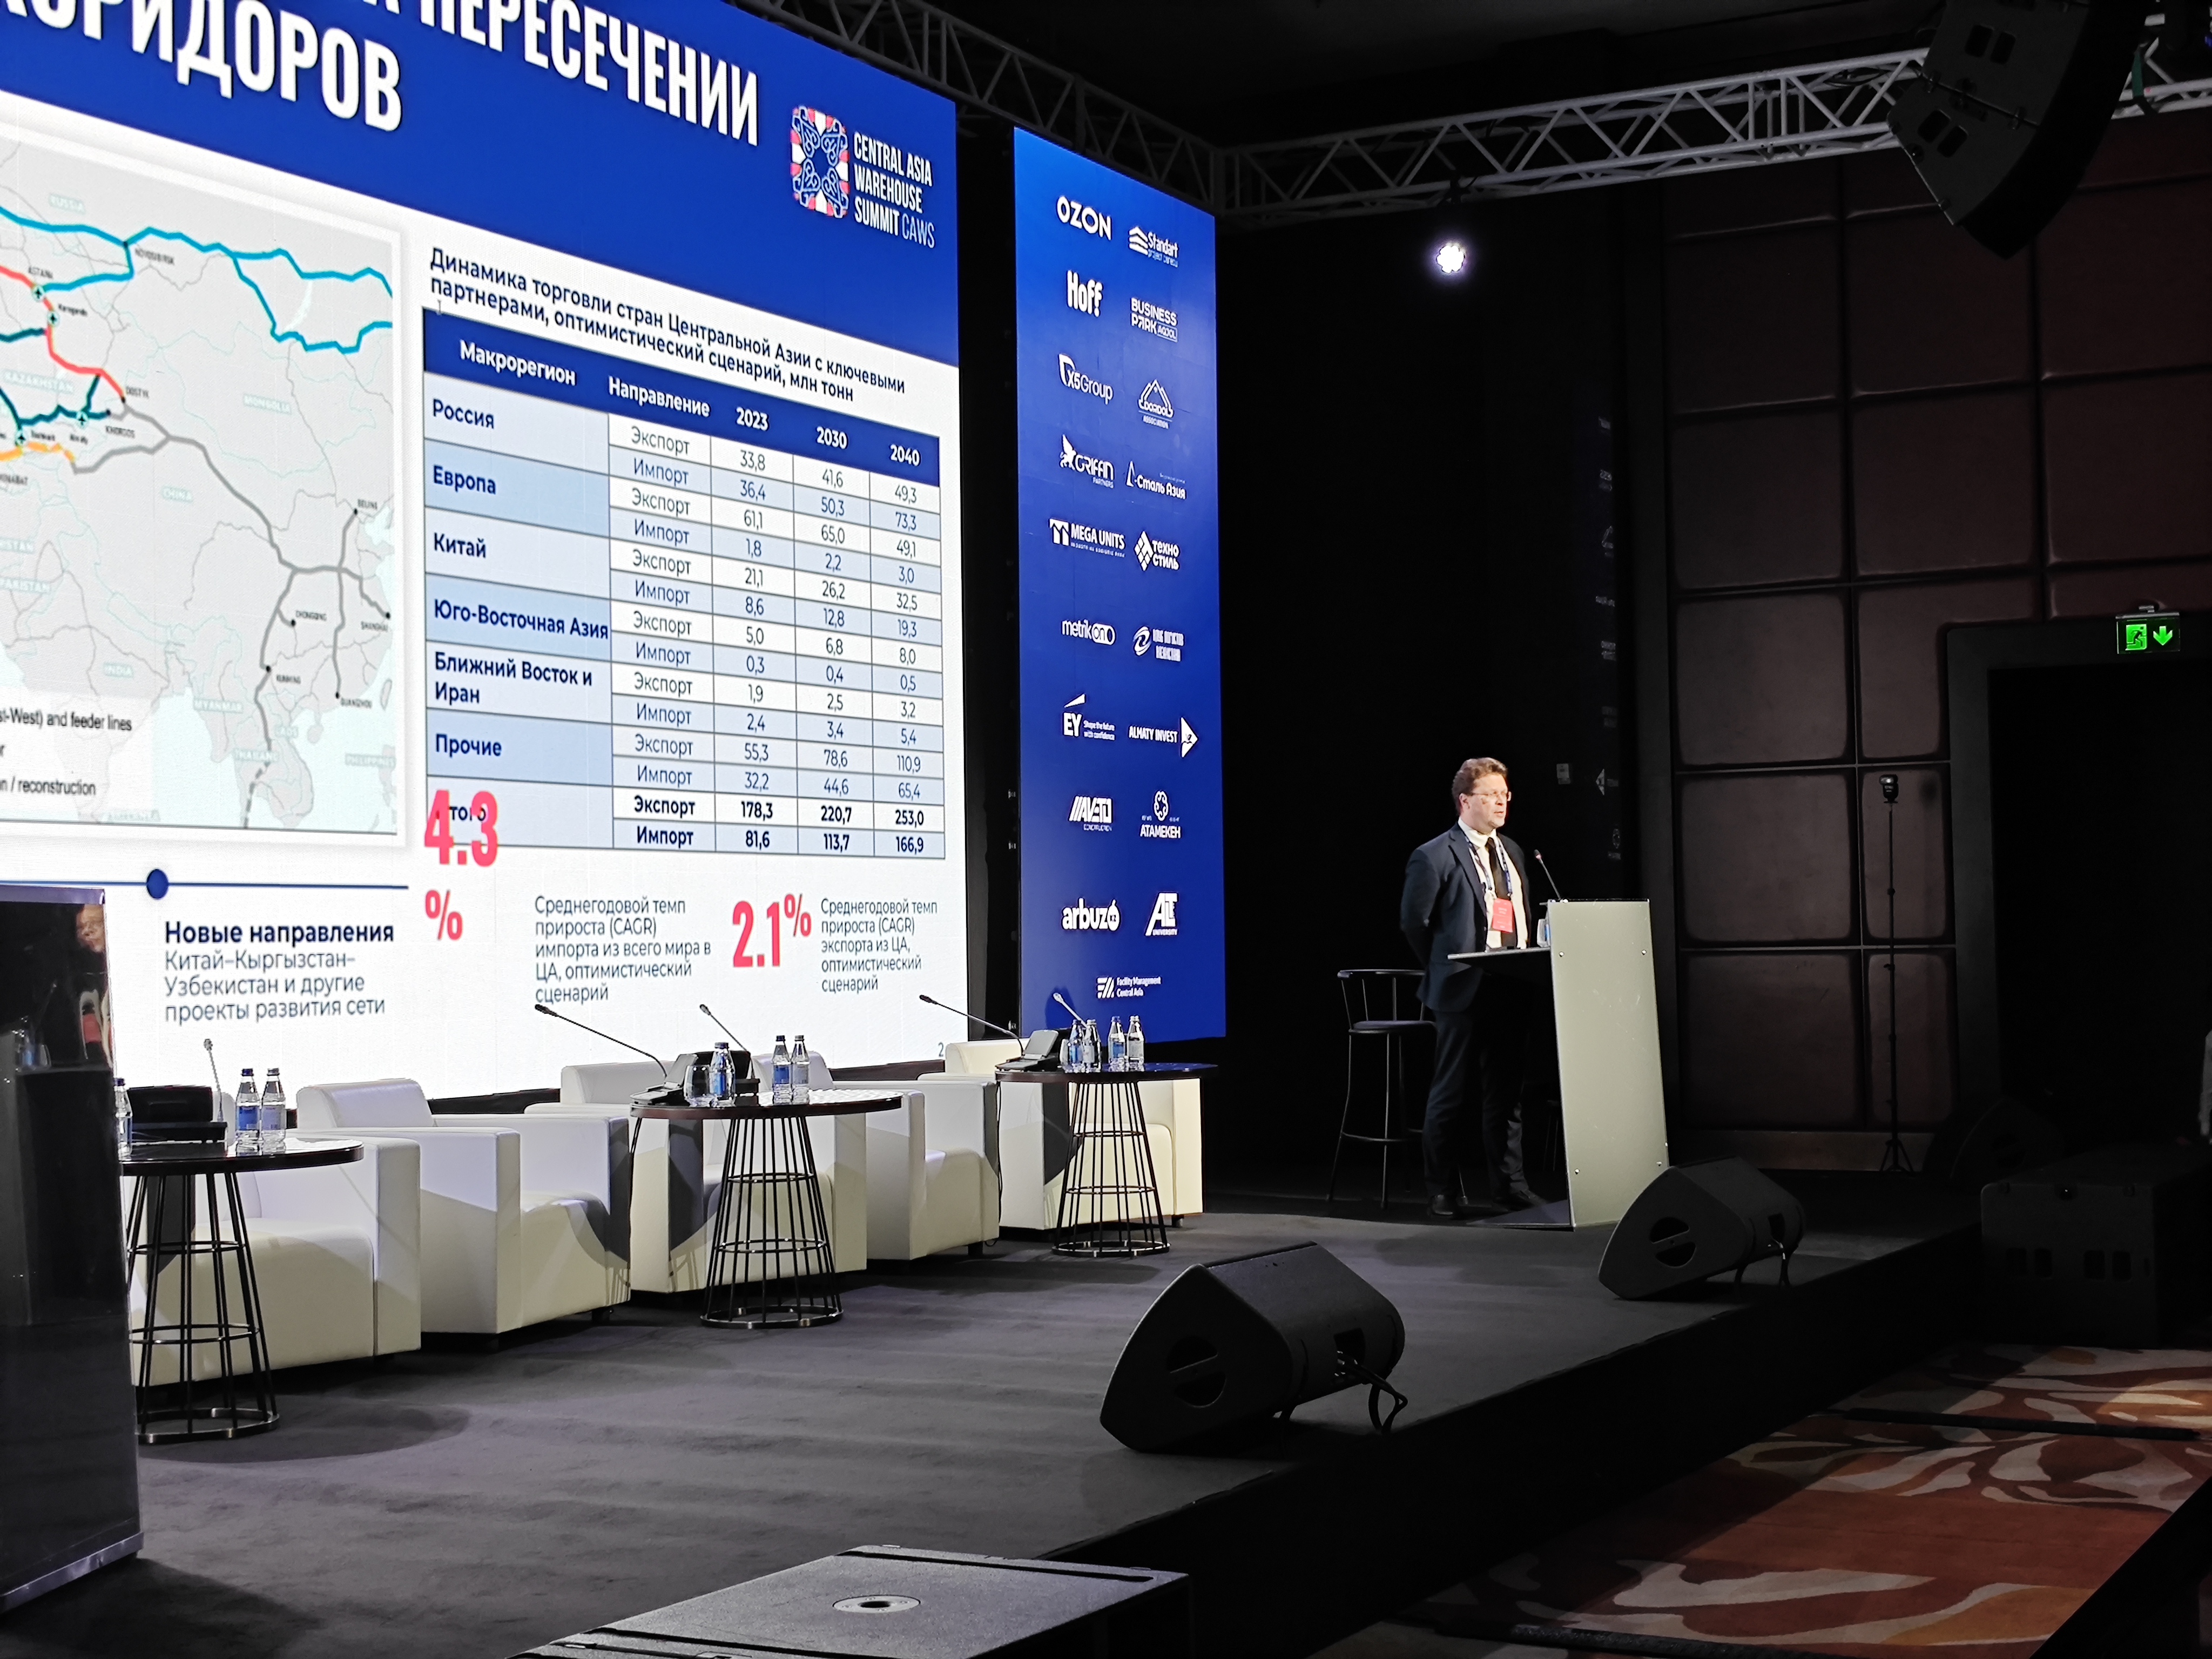
Дмитрий Шульц, вице-президент и директор по макроэкономическим исследованиям Центра экономики инфраструктуры, рассмотрел перспективы региона через развитие международных транспортных коридоров. По его оценке, значительный потенциал связан с импортом и торговлей между странами Центральной Азии. Его реализация требует инвестиций в транспортную и складскую инфраструктуру, а также согласованной работы участников перевозки, позволяющей снизить издержки при прохождении границ и смене видов транспорта.
Для фармацевтических компаний складская повестка непосредственно связана с устойчивостью поставок. Выбор площадки определяется ее расположением, стоимостью аренды и возможностью обеспечить необходимые условия обращения продукции.
Вопрос холодовой цепи затронул и Тимур Жаркенов, заместитель председателя правления НПП РК «Атамекен». Он отметил необходимость более четких подходов к регулированию складской отрасли, включая классификацию объектов и требования к их эксплуатации. Обсуждение показало, что развитие инфраструктуры требует постоянного взаимодействия бизнеса, экспертов и государственных органов.
В сообщении Ерхата Искалиева были представлены примеры экономического эффекта контейнерных перевозок. Согласно докладу контейнерная отправка без перетарки позволяет сократить нормативное время в порту примерно с 15 до 5 суток - на 10 дней.
В приведенном примере ставка снижается с 62,2 до 35,2 доллара за тонну, то есть примерно на 43%. Скорость движения по Китаю указана на уровне 550 км в сутки против 250 км у крытого вагона.
Эти показатели относятся к представленному примеру и не являются универсальными для всех маршрутов. Однако они показывают, что эффективность поставок зависит от всей цепочки: транспорта, перегрузки, хранения и дальнейшего распределения. Поэтому экономику склада важно оценивать вместе с затратами на доставку и обработку груза.
На саммите IBC Global представила новый инструмент оценки ожиданий - «Пульс складского рынка Центральной Азии». В первой волне опроса участвовали более 100 компаний из четырёх стран: девелоперы и собственники складов, арендаторы и логистические операторы.
Итоговый индекс составил 48,1 балла из 100. По объяснению организаторов исследования, это близкий к нейтральному результат: положительные и отрицательные оценки примерно уравновешены. Поскольку измерение проведено впервые, оно формирует исходную точку для дальнейшего сравнения, а не показывает улучшение или ухудшение рынка.
Наиболее слабой составляющей оказался деловой климат - 37 баллов. Оценки спроса, предложения и арендных условий находились ближе к нейтральному уровню.
Ответы на вопрос о соотношении сил распределились следующим образом: 45% участников назвали текущую ситуацию рынком арендатора, 39% увидели баланс спроса и предложения, 16% - преимущество арендодателя. Через год баланса ожидают уже 52% опрошенных.
При этом общая оценка не отражает всех различий между странами. В выступлении было отмечено увеличение вакантности в Казахстане, тогда как в Узбекистане приведённый показатель составлял 2,2%, а в Кыргызстане и Таджикистане - около нуля. Региональный рынок развивается неравномерно, и условия выбора площадки заметно различаются.
Но тем не менее, строительство продолжается при осторожной оценке спроса.
Один из наиболее показательных результатов исследования - 81% девелоперов планируют начать новые проекты или ввести строящиеся площади в ближайшие 12 месяцев. Одновременно каждый второй ожидает роста вакантности через полгода. По представленным данным, у 62% опрошенных девелоперов уменьшилось количество запросов на аренду.
Такое сочетание показывает, что планы строительства сохраняются даже при осторожной оценке спроса. Дополнительное предложение может расширить выбор арендаторов, но повышает требования к обоснованию новых проектов.
Арендаторы назвали среди основных барьеров уровень ставок и неподходящие локации - каждый из этих факторов отметили 50% респондентов. Следовательно, наличие свободных площадей еще не означает, что рынок предлагает именно те объекты, которые нужны бизнесу.
Станислав Ахмедзянов, управляющий партнёр IBC Global, рекомендовал девелоперам осторожнее оценивать строительство без заранее определённого крупного арендатора. При расчете экономики проекта важно учитывать фактическую ставку после уступок и реалистичный срок заполнения объекта.
Для арендаторов текущая ситуация создает возможности обсуждать условия договора, размер занимаемого блока и право на последующее расширение. Последний инструмент, по замечанию спикера, пока используется в Казахстане недостаточно активно. Он может быть полезен компаниям, которые рассчитывают на рост, но не готовы сразу арендовать избыточные площади.
Обсуждение на саммите показало, насколько тесно складской рынок связан с поведением потребителей и структурой торговли. Денежные продажи увеличиваются при стабильных физических объемах, покупатели экономят и одновременно переносят часть заказов в онлайн, а девелоперы продолжают строительство на фоне роста свободных площадей.
Поэтому оценивать будущий спрос на склады только по общим темпам роста экономики недостаточно. Нужны данные о товарных категориях, объемах поставок, маршрутах, требованиях к хранению и реальных планах арендаторов.
Для торговых, производственных и фармацевтических компаний это повод пересмотреть потребность в площадях и условия размещения. Для девелоперов - точнее определить будущего клиента еще до начала строительства. Востребованность новых объектов будет зависеть от того, насколько их расположение, оснащение и организация работы соответствуют конкретным товарным потокам и задачам бизнеса.
Комментарии (0)
Чтобы оставить комментарий, войдите или зарегистрируйтесь.